
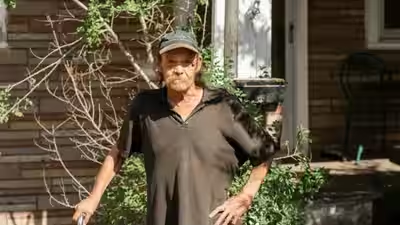
நெப்ராஸ்காவில் வீட்டு உரிமை மற்றும் வரி உரிமைகள் தொடர்பான சட்டப் போராட்டம் ஒரு பெரிய திருப்புமுனையை எட்டியது, மாநிலத்தின் உச்ச நீதிமன்றம் ஒப்பீட்டளவில் சிறிய வரிக் கடனுக்காக அடமானமில்லாத வீட்டை இழந்த தம்பதியிடமிருந்து இழப்பீட்டு கோரிக்கையை மீட்டெடுத்தது. கெவின் ஃபேர் மற்றும் அவரது மனைவி டெர்ரி, ஸ்காட்ஸ் பிளஃப் கவுண்டியில் அடமானம் அல்லது பிற உரிமைகள் இல்லாமல் ஒரு வீட்டை வைத்திருந்தனர். இந்த சொத்து கவுண்டியால் $59,759 என மதிப்பிடப்பட்டது. தம்பதியினர் $588.21 சொத்து வரி செலுத்தத் தவறியதை அடுத்து, கவுண்டி வரிக் கடனை கான்டினென்டல் ரிசோர்சஸுக்கு விற்றது. நெப்ராஸ்கா சுப்ரீம் கோர்ட்டுக்கு திரும்புவதற்கு முன்பு இந்த சர்ச்சை இறுதியில் அமெரிக்க உச்ச நீதிமன்றத்தை அடைந்தது. 2024 ஆம் ஆண்டில், நெப்ராஸ்கா நீதிமன்றம், நியாயமான இழப்பீடு இல்லாமல் சொத்து பறிக்கப்பட்டதாக நியாயமான கூற்று இருப்பதாக தீர்ப்பளித்தது.
கடன் பெருகும், செயல் கை மாறும்
வழக்கு 2015 இல் தொடங்கியது, மார்ச் 11 அன்று ஸ்காட்ஸ் பிளஃப் கவுண்டியின் பொருளாளர் செலுத்தப்படாத $588.21க்கான வரிச் சான்றிதழை கான்டினென்டல் ரிசோர்சஸுக்கு விற்றார். நெப்ராஸ்கா சட்டம் வரிச் சான்றிதழை தனியார் வாங்குபவருக்கு விற்க அனுமதித்தது. கான்டினென்டல் பின்னர் வீட்டின் மீதான சொத்து வரிகளை செலுத்தியது. கான்டினென்டல் அந்தப் பணம் செலுத்தத் தொடங்கிய பிறகு, ஃபேர்களுக்கு மேலும் வரி பில்களை அனுப்புவதை கவுண்டி நிறுத்தியது. மூன்று ஆண்டுகளுக்குப் பிறகு, ஏப்ரல் 13, 2018 அன்று, கான்டினென்டல் தம்பதியினருக்கு “மீட்பு உரிமையின் காலாவதி அறிவிப்பை” அனுப்பியது. செலுத்தப்படாத வரிகள், வட்டி, கட்டணம் மற்றும் பிற செலவுகளைக் குறிக்கும் $5,268ஐச் செலுத்தி சொத்தை மீட்டெடுக்க மூன்று மாதங்கள் நோட்டீஸ் கொடுத்தது. மூன்று மாத காலத்திற்குள் கண்காட்சிகள் தொகையை செலுத்தவில்லை. ஜூலை 2018 இல், கான்டினென்டல் ஒரு வரி பத்திரத்திற்கு விண்ணப்பித்தது, மேலும் மாவட்ட பொருளாளர் நிறுவனத்திற்கு பத்திரத்தை வழங்கினார். அந்த நேரத்தில், கவுண்டி சொத்து மதிப்பு $59,759. பத்திரம் கான்டினென்டலுக்கு சொத்தை ஃபேர்ஸின் உரிமையின் ஆர்வமின்றி மாற்றியது.
மாவட்ட நீதிமன்றம் மற்றும் ஆரம்ப மேல்முறையீடுகள்
கான்டினென்டல் அதன் உரிமையை நிலைநாட்ட மாநில நீதிமன்றத்தில் அமைதியான தலைப்பு வழக்கைத் தாக்கல் செய்தது. கெவின் ஃபேர், ஸ்காட்ஸ் பிளஃப் கவுண்டி மற்றும் கவுண்டி பொருளாளர் ஆகியோருக்கு எதிராக ஒரு எதிர்க் கோரிக்கை மற்றும் மூன்றாம் தரப்பு புகாருடன் பதிலளித்தார். நெப்ராஸ்கா அட்டர்னி ஜெனரலும் பங்கேற்றார், ஏனெனில் நியாயமானது மாநில சட்டங்களின் அரசியலமைப்பை சவால் செய்கிறது. $5,268 வரிக் கடனைப் பூர்த்தி செய்வதற்காக $59,759 மதிப்புள்ள சொத்தை எடுத்துக்கொள்வது, அமெரிக்க மற்றும் நெப்ராஸ்கா அரசியலமைப்பின்படி இழப்பீடு இல்லாமல் அரசியல் சட்டத்திற்கு புறம்பாக எடுத்துக்கொள்வதாக ஃபேர் வாதிட்டார். அவர் உரிய செயல்முறை உட்பிரிவுகள், அமெரிக்க அரசியலமைப்பின் அதிகப்படியான அபராதம் மற்றும் நெப்ராஸ்கா அரசியலமைப்பின் பிற விதிகளின் கீழ் கோரிக்கைகளை எழுப்பினார். ஸ்காட்ஸ் பிளஃப் கவுண்டிக்கான மாவட்ட நீதிமன்றம் கான்டினென்டலுக்கு சுருக்கமான தீர்ப்பை வழங்கியது மற்றும் ஃபேரின் அரசியலமைப்பு கோரிக்கைகளை நிராகரித்தது. நியாயமான முறையீடு. 2022 ஆம் ஆண்டில், நெப்ராஸ்கா உச்ச நீதிமன்றம் ஆரம்பத்தில் கீழ் நீதிமன்றத்தின் தீர்ப்பை உறுதி செய்தது, நெப்ராஸ்காவின் வரிச் சான்றிதழ் அமைப்பு நியாயமான முறையில் வாதிட்ட விதங்களில் அரசியலமைப்பிற்கு முரணானது அல்ல என்று தீர்ப்பளித்தது.
அமெரிக்க உச்ச நீதிமன்றம் தலையிட்டது
Fair பின்னர் இந்த வழக்கை மறுபரிசீலனை செய்ய அமெரிக்க உச்ச நீதிமன்றத்தை கோரியது. அந்தக் கோரிக்கை நிலுவையில் இருந்தபோது, 2023 இல் டைலர் எதிராக ஹென்னெபின் கவுண்டி என அமெரிக்க உச்ச நீதிமன்றம் தீர்ப்பளித்தது. டைலரில், அரசாங்கம் வரிக் கடனைச் செலுத்துவதற்கு சொத்தின் மதிப்பை நிலுவையில் வைத்திருக்கும் போது, வீட்டு உரிமையாளருக்கு அரசியலமைப்பு உரிமை கோரலாம் என்று நீதிமன்றம் கூறியது. அமெரிக்க உச்ச நீதிமன்றம் பின்னர் ஃபேர் வழக்கில் மறுஆய்வு வழங்கியது, நெப்ராஸ்கா உச்ச நீதிமன்றத்தின் முந்தைய தீர்ப்பை காலி செய்தது, மேலும் டைலர் வி. ஹென்னெபின் மாவட்டம். வழக்கு S-21-074 என ஆவணப்படுத்தப்பட்டது.
மாநில உச்ச நீதிமன்றம் கோரிக்கையை புதுப்பிக்கிறது
வழக்கை மீண்டும் பரிசீலித்த பிறகு, நெப்ராஸ்கா உச்ச நீதிமன்றம், ஃபேரின் டேக்கிங்ஸ் க்ளைம் மீதான கீழ் நீதிமன்றத்தின் சுருக்கத் தீர்ப்பை மாற்றியது. முடிவு ஆகஸ்ட் 23, 2024 அன்று, கான்டினென்டல் ரிசோர்சஸ் வெர்சஸ் ஃபேர், 317 நெப். 391 இல் வெளியிடப்பட்டது. நெப்ராஸ்கா உச்ச நீதிமன்றத்தின் கருத்தின்படி, ஃபேர் தனது வரிக் கடனின் தொகைக்கு மேல் அவரது வீட்டின் மதிப்பில் பாதுகாக்கப்பட்ட சொத்து வட்டியைக் கொண்டிருந்தார். கடனை விட சொத்து மதிப்பு அதிகமாக இருந்தால், நியாயமான தொகையை செலுத்தாமல் கூடுதல் மதிப்பை எடுத்துக் கொண்டால், இழப்பீடு இல்லாமல் எடுத்துக் கொள்ள முடியும் என்று நீதிமன்றம் கூறியது. அந்த இழப்பீட்டை செலுத்துவதற்கு கான்டினென்டல் பொறுப்பாக இருக்கக்கூடும் என்றும் நீதிமன்றம் முடிவு செய்தது. வரிப் பத்திரத்தைப் பெறுவதற்கான கான்டினென்டலின் முடிவு, மாநில வரி முறையுடன் போதுமான அளவு இணைக்கப்பட்டிருப்பதை நீதியாளர்கள் கண்டறிந்தனர். எனவே, அந்த கோரிக்கையை மேல்முறையீடு செய்ய நீதிமன்றம் திருப்பி அனுப்பியது. ஃபேரின் மற்ற அரசியலமைப்பு உரிமைகோரல்களை நீதிமன்றம் புதுப்பிக்கவில்லை. அதிகப்படியான அபராதக் கோரிக்கை உட்பட, கான்டினென்டல் மற்றும் கவுண்டிக்கான அந்த உரிமைகோரல்களின் சுருக்கத் தீர்ப்பை இது உறுதி செய்தது.
உள்ளூர் வரி நடைமுறைகளில் தாக்கம்
2015 இல் பயன்படுத்தப்பட்ட நெப்ராஸ்கா வரிச் சான்றிதழ் முறையின் கீழ், ஒரு கவுண்டி செலுத்தப்படாத சொத்து வரிகளுக்கான வரிச் சான்றிதழை ஒரு தனியார் வாங்குபவருக்கு விற்கலாம். தேவையான காலத்திற்குள் உரிமையாளர் சொத்தை மீட்டெடுக்கவில்லை என்றால், சான்றிதழ் வைத்திருப்பவர் வரிப் பத்திரத்தை நாடி சொத்தைப் பெறலாம். நெப்ராஸ்கா உச்ச நீதிமன்றம் இந்த செயல்முறையை நிர்வகிக்கும் சட்டங்கள் பின்னர் ஆண்டுகளில் கணிசமாக மாற்றப்பட்டது என்று குறிப்பிட்டது. நீதிமன்றத்தின் 2024 தீர்ப்பு நியாயமான ஒரு குறிப்பிட்ட தொகையை வழங்கவில்லை. அதற்குப் பதிலாக, நியாயமான இழப்பீட்டுத் தொகைக்கான அவரது கோரிக்கையில் உண்மையான உண்மைச் சிக்கல்கள் இருப்பதைக் கண்டறிந்து மேலும் நடவடிக்கைகளுக்காக வழக்கை மீண்டும் மாவட்ட நீதிமன்றத்திற்கு அனுப்பியது. ஸ்காட்ஸ் ப்ளஃப் கவுண்டி அந்த உரிமைகோரலில் சுருக்கமான தீர்ப்புக்கு உரிமையுள்ளதாக நீதிமன்றம் தீர்ப்பளித்தது, அதே நேரத்தில் சாத்தியமான மாநில பொறுப்பு பற்றிய கேள்வியை தீர்மானிக்கவில்லை.